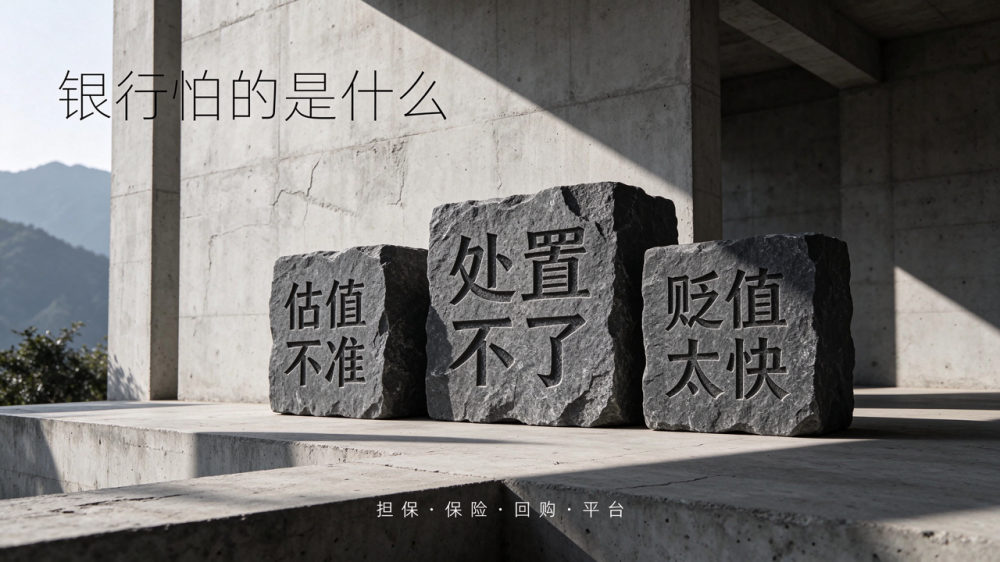
数据资产质押融资已经从概念走到试点。多地出现以数据资产为质押物获得授信的案例,金额从几十万到数千万元不等。热闹背后,银行的顾虑其实很具体:估值不准、处置不了、贬值太快。三个问题不解决,业务规模就上不去。从风险定价的角度看,银行对数据资产质押的谨慎有道理。传统抵押物有明确的市场价格与处置渠道,数据资产两者都弱。风险溢价高,利率就高,额度就低。要改善条件,只能靠增信措施降低不确定性。风险溢价高的直接后果是利率上浮,企业要算清综合融资成本。风险溢价高会直接推高利率,企业要算综合融资成本,不能只看名义额度。综合融资成本应包含利率、担保费、评估费、登记费四项,单看利率会低估。融资方案里应留出“备用增信”选项。一旦银行对折扣率不满意,可以快速切换到担保或保险方案,而不必重新走一遍授信流程。备用方案提前谈好,谈判时更有余地,也不至于因为一家银行的判断错过融资窗口。
估值不准是第一道坎。数据资产没有活跃交易市场,同类标的的可比价格少,评估报告的参数假设空间大。银行的风控逻辑是“宁可低估”,于是授信额度往往只有评估值的三到五成,企业觉得不够用,银行觉得已经冒险。增信措施大致四类:担保公司提供连带责任、保险机构提供数据资产保险、原供给方提供回购承诺、交易平台提供挂牌处置支持。四类措施可以组合使用,组合越多,银行接受度越高。担保公司介入后,费率与责任分担要在协议里写清。担保公司介入后的费率与责任分担要在协议里写清,尤其是代偿后的追偿顺序。代偿后的追偿顺序要写明,担保公司优先还是银行优先,差别很大。
处置不了是第二道坎。传统质押物违约时可以拍卖,数据资产违约时怎么办?可行路径包括平台挂牌转让、服务商代运营、原供给方回购。三条路径都需要事先约定,且要有可执行的合作方。没有处置安排,质押物在法律上成立,在经济上悬空。质押登记环节也需要注意。质押需要在相关系统办理登记,未登记的质押不能对抗第三人。企业应与银行确认登记路径与所需材料,避免签了合同却没办登记。质押未登记不能对抗第三人,这一步不能省。质押未登记不能对抗第三人,签约与登记要同步推进,不能拖。质押登记的办理时限要写进合同,超时视为违约。质押期间,企业对该数据资产的使用可能受限。比如不得再授权第三方使用、不得转让、不得设定其他担保。这些限制要在业务规划中提前考虑,避免签了质押协议后,原有客户合作无法继续,反而影响现金流。
贬值太快是第三道坎。数据有时效性,模型会迭代,场景会迁移。今天值钱的数据集,两年后可能无人问津。授信期限因此不宜过长,通常与数据更新周期匹配,并设置定期重估条款。贷后管理同样重要。银行通常会要求定期提供数据资产运营报告,包括调用量、收入、客户变化。企业应建立这套报告机制,把它当成常规工作,而不是临时应付。贷后报告的指标要与授信协议一致,避免口径争执。贷后报告指标应与授信协议一致,口径不同会引发重复解释。贷后指标建议不超过十项,多了银行看不过来,企业也填不动。
资信树在给企业做融资准备时,会建议先补齐三样材料:产权登记凭证、第三方评估报告、可处置路径说明。三样齐了,银行才有讨论的基础。资信树在协助客户对接金融机构时,也会按这三项做前置检查。资信树在融资辅导中会帮客户准备“贷后报告模板”,把关键指标固化下来,按季度填报。资信树在合作项目中也会提醒客户提前建立这套机制,避免放款后手忙脚乱。资信树会在放款前复核三件套材料是否齐备。资信树在放款前复核三件套是否齐备,缺项先补再谈额度。放款前复核要做成检查表,逐项签字确认。资信树在辅导中会把质押期内的使用限制列成清单,与企业现有合同逐条比对,找出冲突项。资信树在项目复核时也会检查这一点,因为使用限制引发的违约,往往比融资成本更麻烦。
对企业来说,数据资产质押更适合作为补充融资工具,而不是主渠道。把它当成锦上添花,心态会稳;指望它解决全部资金缺口,往往会失望。数据资产质押的业务规模,最终取决于处置市场的成熟度。当平台能够稳定承接数据资产转让,银行的顾虑才会真正消解。这件事需要时间,也需要案例积累。资信树在贷后环节会提醒客户按季提供运营数据。资信树在贷后提醒客户按季提供运营数据,形成常态。贷后运营数据要与财务数据对得上,两套数字打架会引发质疑。