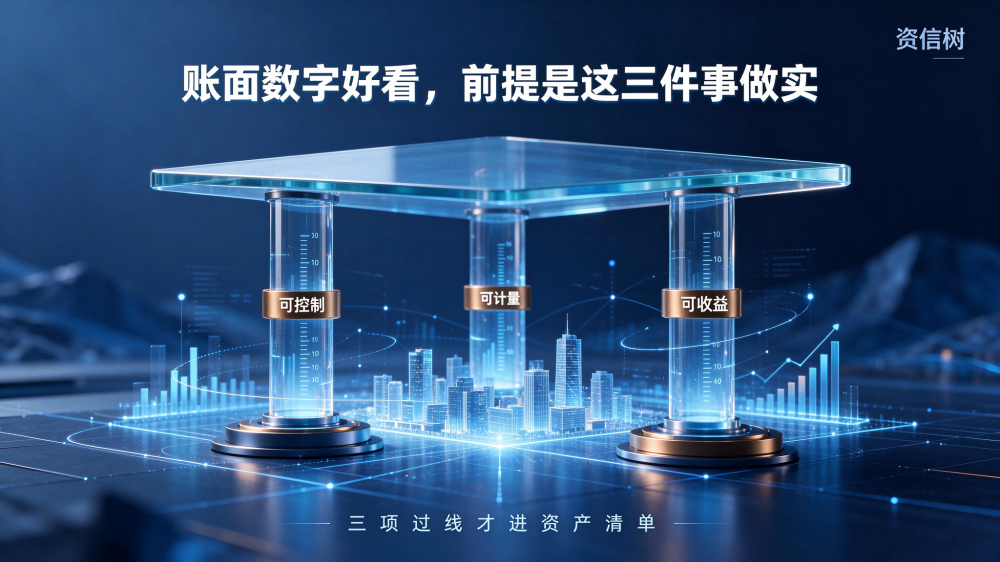
数据资产这四个字,被用得越来越泛。系统里的表、硬盘里的文件、采购来的名单,都被称作资产。真要拿到报表上、交易桌上、银行桌上,能站住的只是其中一小部分。区别不在数量,而在三件事:可控制、可计量、可收益。三件事做实,才算资产;缺一件,只能算资料。分类分级是管理的前提。核心资产、一般资产、过程数据三类分开,核心资产做重点保护与登记,一般资产按需管理,过程数据定期清理。分类不清,资源会平均撒下去,核心资产反而保护不足。分级之后,投入才能有的放矢,披露也能分层。分类分级先行,核心资产重点保护,过程数据定期清理。数据资产要能控制:权限、审批、合同三道约束缺一不可。资产的可用性要定期验证,三个月没人调用就该复盘。资产的目录与授权管理系统打通,谁能用一查便知。资产的授权要有期限,到期自动回收权限。
可控制,说的是企业能决定这份数据怎么用、给谁用、何时停用。做不到这一点,数据随时可能被合作方拿走、被员工带走、被供应商卡住。控制力来自三处:技术上的权限与审计、制度上的授权与审批、合同上的约束与罚则。三者缺一,控制就是纸面上的。质量决定资产能不能用。完整性、准确性、一致性、及时性四项指标,按月监测。质量不达标的数据,即便权属清晰,也卖不出价、入不了表。质量是资产的地基,地基不牢,上面盖什么都会塌。质量按月监测,四项指标不达标,卖不出价也入不了表。要能计量:成本归集到项目,价值测算到场景。数据资产的目录要对外开放一版,内部能查、外部能询。每季度抽三项资产做可用性复核,不用就调整。可用性复核结果写进月度报告,管理层能看到。
可计量,说的是成本和价值能算出来。成本侧要能归集:采集、清洗、标注、验证各花多少,分摊依据是什么。价值侧要能测算:带来多少收入、节省多少成本、降低多少风险。两侧都算不清,资产就成了一个模糊的概念,既不能入表,也不能定价。场景决定资产值多少。同一份数据,用在风控场景可能价值很高,用在营销场景可能一文不值。资产盘点时要标注适用场景,场景越具体,估值越有依据。没有场景的数据,只能算原料。盘点标注适用场景,场景越具体,估值越有依据。要能收益:谁在用、付多少钱,比任何模型都可靠。成本台账与财务账要能对上,差一分都要解释。成本台账与资产台账双轨运行,半年对一次账。新增资产当月入册,年底就不用突击盘点。
可收益,说的是这项资产能持续产生现金流。有的数据看着体量大,实际没人用;有的数据体量小,但每个月经销商都愿意付费。资产的价值取决于使用,不取决于存储。企业评估时,先问一句“谁在用、付多少钱”,答案比任何模型都可靠。成本归集要能追溯到项目。采集、清洗、标注、验证四类支出,按项目单独记账。混在 IT 预算里的成本,审计时说不清,入表金额就没有说服力。分得清,才算得准。成本按项目建账,混在 IT 预算里就说不清。分类分级先行,核心资产重点保护,过程数据定期清理。资产减值时同步调整授权价格,别让旧价拖住新客。新增资产当月入册,别攒到年底一次补。价值测算结合场景收益,别用行业均值套。
三件事之外,还有一层基础工作:分类分级。哪些是核心资产、哪些是一般资产、哪些是过程数据,要分开管理。分类不清,资源和精力会平均撒下去,核心资产反而得不到保护。分级之后,投入才能有的放矢,披露也能分层。披露要提前设计。资产分类、计量方法、摊销年限、减值判断,四段说明写清楚。披露不是财务的独角戏,业务与法务要一起确认口径。口径一致,审计才顺畅。披露口径财务、法务、业务三方确认,审计才顺。按三件事逐项打分,分资产清单与培育清单两档。资产清单每半年更新,新增的及时纳入。价值测算用场景收益,别用行业平均值套。成本与资产两本台账半年对一次,差额要查清。
资信树在盘点时会按三件事逐项打分:控制力、可计量性、收益能力。三项都过线的,列入资产清单;过线的两项,列入培育清单;只过一项的,维持现状。清单分出来,管理层就知道钱该往哪投。账面数字好看,靠的是这三件事,而不是一次漂亮的汇报。退出机制别忘。数据产品也有生命周期,需求消失、合规变化、技术替代,都可能让资产失去价值。提前约定下架、销毁、注销的流程,比一直挂着不动更专业。资信树在盘点时会同时给出退出建议。退出流程提前约定,下架、销毁、注销都有章可循。三项过线才算资产,缺一项只能算资料。资产不是存下来的,是用出来的。资产靠用出来,不靠存下来。用出来的资产,才叫资产。