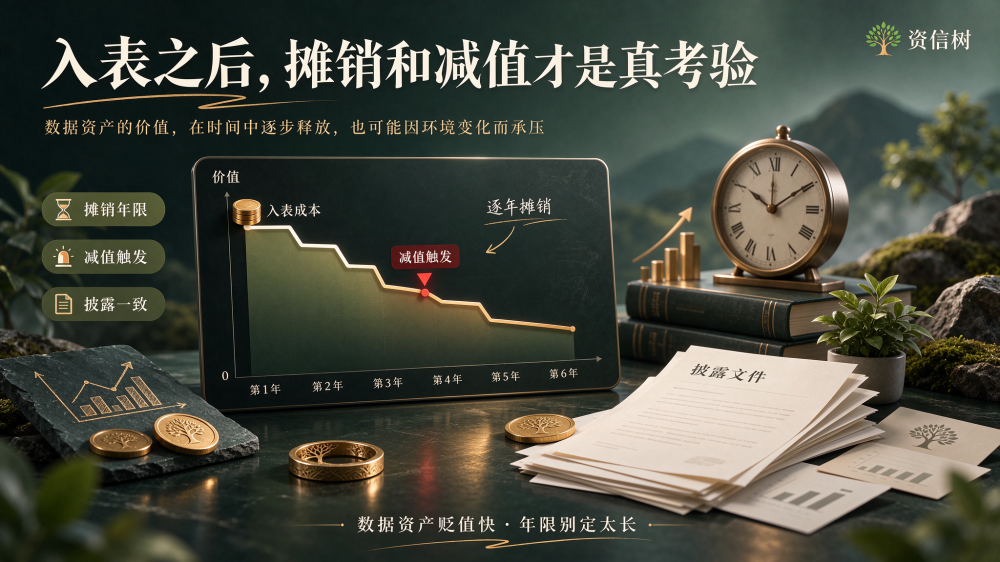
入表那一年,企业往往很有成就感:资产增加、报表好看、汇报有素材。真正的考验在第二年开始——摊销要计提,减值要测试,披露要解释。三件事处理不好,前一年增加的价值会以更快的速度吐回去。入表是起点,后续计量才是长跑。入表金额的合理性,要看三项支撑:权属凭证、成本归集、收益预期。凭证说明归属,成本归集说明投入,收益预期说明价值。三项齐备,金额才有说服力。只有成本没有收益预期,资产可能虚高;只有收益预期没有成本,金额又无从确定。金额合理性看三项:凭证、成本归集、收益预期。摊销年限按类型定区间,附注说明判断依据。入表前的资产清单要与业务系统对得上,别只对财务账。资产清单与业务系统对账,别只对财务账。入表资产要与业务系统核对,口径一致再上账。
摊销的关键是年限。数据资产的更新速度快,很多品类两到三年就要重构,年限定长了账面虚高,定短了利润承压。建议按资产类型设定区间,并在附注中说明依据:数据源稳定性、应用场景生命周期、技术替代速度,三项作为判断基础。年限不是拍脑袋,要有可解释的逻辑。首年入表建议从小范围试点。选一两项权属清晰、成本可归集、应用稳定的资产先做,跑通流程再扩面。一次性铺开,问题集中爆发,审计压力大,反而收不了场。试点跑通,模板就出来了,后面复制很快。首年选三项试点,跑通再扩,模板才好复制。减值四类触发:断供、场景消失、权属争议、技术替代。凭证与资产的对应关系要建索引,审计抽查时才快。凭证与资产建索引,抽查时才快。凭证索引按资产编号排,抽查十秒能找到。
减值的关键是触发机制。数据源断供、应用场景消失、权属发生争议、技术路线被替代,四类事件都应触发测试。测试时除常规的现金流折现,还要补充数据特有的指标:覆盖率是否下降、调用量是否萎缩、替代产品是否出现。三项同时恶化,就该计提,不要拖到年底一次处理。摊销方法要与业务节奏匹配。直线法最常见,按年限平均摊销;业务波动大的,可以考虑按使用量摊销。方法一旦确定,不要随意变更,变更要有充分理由并披露。方法频繁变,报表可比性就没了。摊销方法定了别乱改,变更要披露理由。测试补三项指标:覆盖率、调用量、替代产品。摊销计提按月做,别年底一次补,容易出错。摊销按月计提,年底一次补容易出错。摊销按月计提,年末只做复核。
披露的关键是口径一致。资产的分类、金额、摊销方法、减值判断,四段说明要与台账、评估报告、审计工作底稿对得上。口径不一致,是审计问询最常见的原因。建议在入表前就建立一套披露模板,把口径固定下来,后续每年按模板填,减少反复。减值测试要有时间表。至少每年末做一次,出现触发事件时随时做。测试要有底稿,记录假设、参数、结论。底稿不全,审计问询时说不清。底稿不必复杂,能说明判断逻辑即可。减值至少年末一次,触发事件随时测,底稿留好。披露四段:分类、金额、方法、判断,与台账对齐。减值迹象出现就记录,别等年底集中判断。减值迹象出现就记录,别攒到年末判断。减值迹象随手记,年底汇总判断。
管理机制也要跟上。财务、法务、业务三方定期沟通,确认资产是否还在使用、权属是否变化、收益是否符合预期。账面记着、业务早停,是入表后最常见的问题。三方每季度对一次,能及早发现异常,避免年底集中减值。跨部门协作要制度化。财务牵头,法务确认权属,业务确认使用状态,三方每季度开一次会。会上确认三件事:资产是否还在用、权属是否变化、收益是否符合预期。三件事确认完,计量才有依据。财务牵头,法务核权属,业务核使用,季度对一次。财务、法务、业务季度对一次,早发现异常早处理。披露口径与上年保持一致,变更要说明理由。披露口径与上年一致,变更要写理由。披露模板沿用上年,变更处加说明。
资信树在入表服务中会把后续计量一起设计:年限区间、减值触发、披露模板、沟通机制,四项形成一套年度动作清单。入表只是把资产搬上报表,摊销与减值才决定它能不能在报表上站稳。资信树在入表后服务中会提供年度动作清单:摊销计提、减值测试、披露填列、三方沟通。清单按季度排,企业照着做就行。入表是一时的事,计量是常年的事,清单能帮企业把常年的事做成习惯。入表是一时的事,计量是常年的事。入表搬上报表,摊销与减值决定能不能站稳。入表是开始,计量是长跑。入表容易,守住难。报表站稳,靠的是每年重复的功。