数据资产入表从讨论走向操作,已经两年多。真正的变化发生在今年:数据产权登记凭证开始批量发放,入表有了可核验的权利基础;财政部相关指引落地后,企业把数据资源确认为无形资产或存货,有了路径可循。账面多出一行“数据资源”,背后是一整套证据链。把入表的时间线摆出来,会更容易理解它为什么现在才真正动起来。2023年财政部相关会计处理规定明确了数据资源入表的路径,但当时缺一个关键前提:权属怎么证明。今年七月产权登记指引印发、九月系统上线、十一月首批五十六家机构拿证,这个前提补上了。制度配套齐了,入表才从“可以做”变成“敢做”。把入表当成一次性项目,往往第二年就出问题,因为减值与摊销要持续处理。摊销年限的确定要看数据的有效期,硬套十年往往不符合实际。建议按场景存续期与更新周期取短者作为参考。
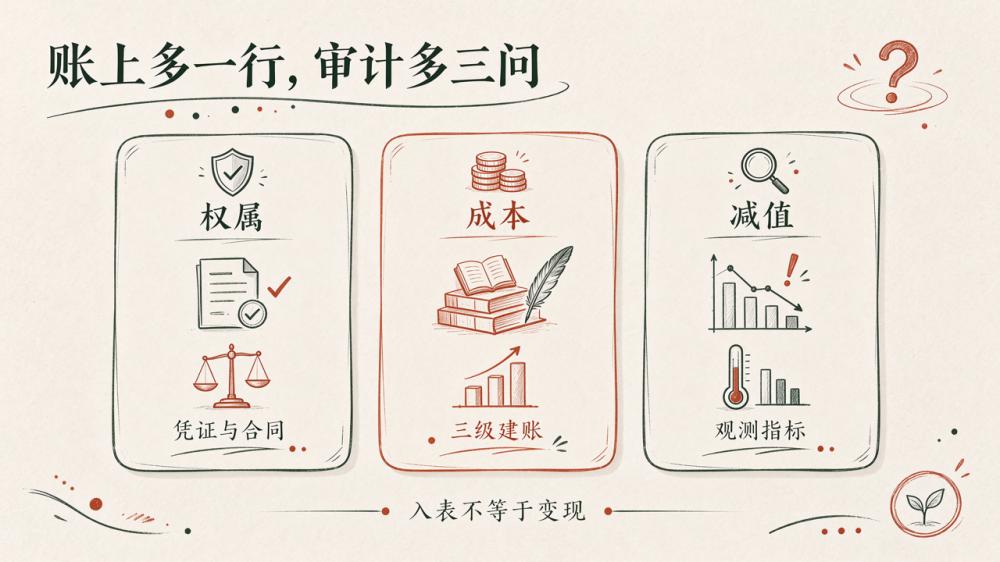
审计通常会追问三件事。第一问权属:这批数据凭什么算你的?采购合同、授权协议、登记凭证,三样至少要有一类能自证。第二问成本归集:采集、清洗、标注、平台分摊,哪些能计入、按什么口径分摊,要有明细。第三问减值:数据会过时、会贬值,减值测试怎么做,依据是什么。成本归集的具体做法可以再细一层。建议按“项目—环节—支出类型”三级建账:项目对应一个数据产品或一条数据线;环节分为采集、清洗、标注、治理、平台分摊;支出类型分为人工、采购、算力、外部服务。三级建账之后,任何一笔支出都能追到具体资产,审计抽样时也不会找不到凭证。资本化与费用化的界线,建议由财务与数据部门共同出一份判定指引。研发支出资本化的五个条件要逐条对照,尤其是“经济利益很可能流入”这一条需要有客户或合同支撑。
三问里,成本归集最容易出问题。很多企业的数据成本散在十几个项目里,人力、算力、采购混在一起,没有单独核算。等到要入表,才发现拿不出一条完整的成本线。稳妥的做法是从项目立项就设独立核算单元,把数据相关支出单独归集。减值测试要提前设计。数据的减值往往不是突然发生,而是缓慢贬值:场景迁移、模型迭代、数据老化。可行的做法是设定几个观测指标,比如调用量、复购率、覆盖场景数,按季度看趋势。指标连续下滑,就启动重估。等到年度审计才处理,往往已经错过时点。审计抽样常抽三类凭证:采购合同、工时记录、验收单,缺一类就要解释。入表后的资产若长期闲置,审计会追问使用计划,缺乏计划就应考虑费用化或计提减值。
入表不等于变现,这一点必须说清。账上确认一项数据资产,只代表会计上承认它有价值,不代表市场上有人买。真正决定价值的,是有没有场景、有没有客户、有没有可持续的收益。把入表当成融资敲门砖的企业,往往在尽调阶段就被问住。披露口径也要统一。同一批数据资产,在财务报表、评估报告、融资材料里的口径如果不一致,会被质疑。建议由财务牵头,联合数据部门与外部机构,形成一份口径说明,明确资产边界、成本范围、估值方法、假设参数。口径说明一次写清,后续材料都引用它。同一批数据服务多个产品时,成本分摊可按调用量或收入占比,方法要固定。数据资产的列报建议单独设行,并在附注中说明构成,避免与无形资产混在一起看不清。
资信树在服务入表项目时,会把工作拆成四步:盘点资源、核验权属、归集成本、设计披露。四步走完再谈评估与融资。顺序颠倒,比如先找评估机构出报告再补权属,报告很可能用不上。资信树在多地的实践也印证了这一点。资信树在入表项目里还常做一件事:把入表与运营挂起来。入表只是会计动作,如果资产在账上却没有运营计划,第二年减值几乎必然。所以在设计入表方案时,同步规划运营路径,谁用、怎么收费、预期收益多少。资信树在服务客户时也把这两件事放在一张表上。资信树会同步准备减值测试底稿,把观测指标与触发阈值写清。资信树会帮客户把入表说明与减值底稿放在同一份文件里,便于审计一次看完。
入表还有一层现实意义:它迫使企业把数据当资产来管理。有了台账、有了成本、有了减值规则,数据部门才不再是纯成本中心。这件事的价值,可能比报表上多出的那一行更大。对管理层而言,入表最实在的价值是让数据投入可见。过去数据部门的支出来自各项目预算,散落各处,说不清总量;入表之后,数据资产有了账面价值,投入产出可以对照。这种可见性会改变决策方式,也会改变部门之间的协作关系。资信树在复核时更关注口径一致性,而非数字大小。资信树在复核时更在意证据链是否闭合,而不是单项数字的大小。