资产数字化听起来是把纸质台账变成电子表格,实际远不止。设备、库存、合同、能耗、人员,每一类资产都有自己的口径、周期与责任人;把它们搬到同一个系统里,先要解决“同一件事在不同部门叫不同名字”的问题。名字不统一,数字化只是把混乱搬上了屏幕。资产数字化的收益,往往在第二年才显现。第一年主要是投入:编码统一、系统改造、历史数据迁移,业务部门还会抱怨流程变长。第二年随着数据准确率提升,盘点时间缩短、对账差错减少、决策依据变实,收益才开始体现。管理层要有这个预期,否则容易在第一年就砍预算,前功尽弃。历史数据迁移要分批。先迁近三年的活跃数据,老数据只迁索引,需要时再回捞。数字化收益在第二年显现,预算要留出耐心。数字化的维护责任要落到岗,月度稽核不能停。数字化验收要抽样比对台账与系统,差错率达标才切换。
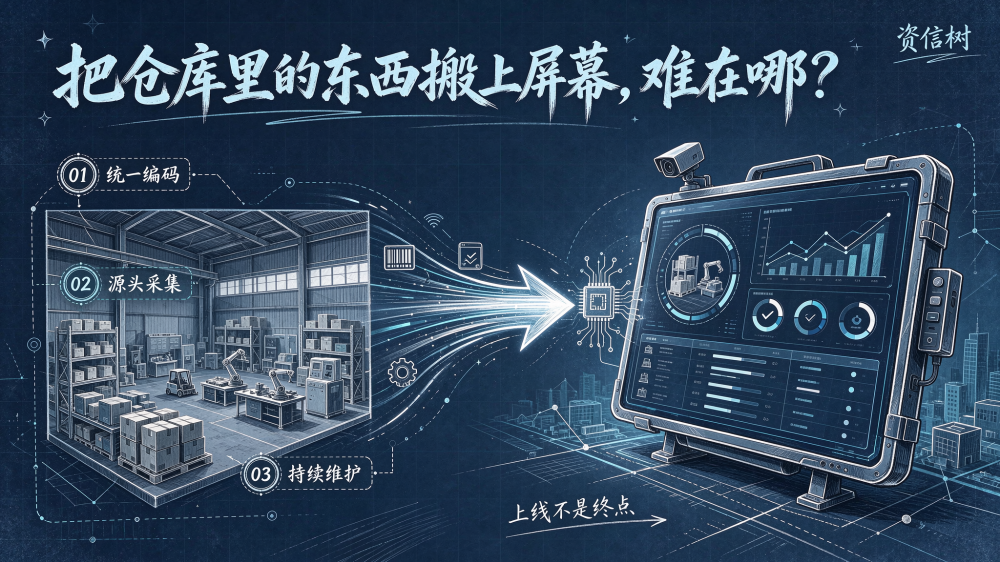
第一难在编码。一台设备在财务叫固定资产编号,在生产叫工位号,在维保叫设备序列号,三套编码对不上,盘点就永远对不齐。先建立统一编码规则,再谈系统对接。编码是数字化的地基,地基不平,上层全是歪的。选型不要追求大而全。先把一条业务线做透,比如设备管理或库存管理,跑出效果再复制。一次性上十几个模块,每个都半生不熟,最后谁也不满意。单点做透的好处是,团队能积累经验、能拿出样板,后续推广时的阻力会小很多。样板的力量,比宣传册大得多。上线前做一次全量核对,抽样比对系统与原始台账,差错率达标再切换。单点做透再复制,样板比宣传册有说服力。历史数据分批迁,近三年活跃数据先走。上线后三个月做使用率复盘,低效模块及时叫停。
第二难在源头。很多数据靠人工填报,填报的人不负责使用,自然不上心。把采集动作嵌进业务流程——领料时扫码、巡检时拍照、结算时自动带出——数据才会实时、准确。靠月底集中补录的数据,只能用于汇报,不能用于决策。数据质量要有入口把关。录入校验、必填项、枚举值、格式规则,这些看似琐碎的限制,能挡掉八成脏数据。很多企业的系统为了“好用”,把校验全关掉,结果数据质量一塌糊涂,后期清洗成本远高于当初的开发成本。好用与准确之间,要有一个平衡点,关键字段必须强校验。切换要留回退方案。新系统跑不稳时能退回旧流程,业务才不会中断。关键字段强校验,别为好用把质量关掉。切换留回退方案,新系统不稳能退回旧流程。数据资产并入同一套编码,与设备库存同等管理。
第三难在持续。数字化项目上线时轰轰烈烈,半年后无人维护,字段越用越乱。要设数据管家,负责口径、质量与权限;要有月度稽核,发现问题及时修。没有日常维护的数字化,很快就会退化成另一套台账。与财务口径的衔接要提前设计。资产数字化之后,台账数据会流向财务系统,用于折旧、盘点、减值。两边口径不一致,每月都要人工调平。做法是在项目初期就把财务拉进来,把资产分类、使用年限、折旧方法对齐,避免上线后返工。财务不参与的数字化项目,最后往往要返工一次。培训要分层。管理层看报表,操作层看流程,两套材料分开准备。财务提前进场,分类折旧口径一次对齐。培训分层,管理层看报表,操作层看流程。财务口径年初对齐一次,避免每月人工调平。
从趋势看,资产数字化的边界在扩展。二〇二六年九月实施的两项国家标准,把数据资产的分类代码与登记指南固定下来;数据本身也成了需要数字化管理的资产。企业的资产台账里,正在多出一栏“数据资产”。资信树在做这类项目时,通常先把编码与源头两项打通,再处理历史数据迁移。和新兴的数据资产也要打通。企业资产台账里正在多出“数据资产”一栏,与设备、库存并列。二〇二六年九月实施的两项国家标准,为数据资产的分类与登记提供了依据,资产数字化的范围随之扩展。把数据资产纳入同一套编码与台账体系,管理成本最低,也便于后续入表与融资。上线后三个月做一次使用率复盘,没人用的模块要砍掉,别硬撑。数据资产并入同一台账,管理成本最低。资产台账里加一栏数据资产,与设备库存并列管。维护责任落到岗,月度稽核别断。
把东西搬上屏幕不难,难的是搬上去之后还能一直准。数字化的价值不在系统上线那天,而在三年后还能对得上账。资信树在做这类项目时,通常先帮企业把编码与源头两项打通,再处理历史数据与财务衔接。三步走完,系统才真正跑得起来。把东西搬上屏幕只是开始,让它一直准,才是数字化的本事。搬上屏幕只是开始,一直准才是本事。三年后还能对得上账,数字化才算成。一直准,才是数字化的真本事。