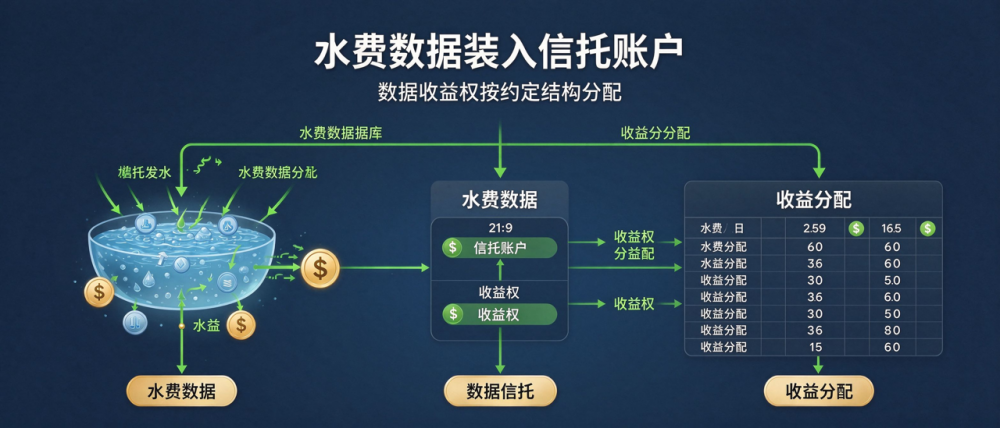
云南信托以“其他行政管理服务信托”为切入点,落地了全国首例实质性运营的数据信托产品,首次把数据资产收益权作为信托财产,探索数据确权、价值评估、收益分配与风险隔离相结合的业务模式。项目的基础资产来自供水企业多年积累的用户用水数据,通过信托结构把未来可产生的收益提前变现。首单采用财产权信托结构,把数据资产收益权作为信托财产,由受托人负责运营与分配,原始主体保留基础收益,这类安排在国内属首次实质性运营。信托公司在这类项目中承担的是运营与分配职责,需要具备数据合规能力,不能只做通道。受托人若无数据合规团队,风险会转回原始主体。无合规团队,风险回流。信托计划要按监管要求备案,备案完成后才可对外募集,信息披露义务随之产生。
这个结构解决了一个老问题:数据资产不能像房子那样直接抵押。数据可以复制、可以共享,处置时很难排他,银行不认,投资人也不认。信托的做法是绕开“所有权转让”,改为把收益权装进信托,由受托人管理、分配,投资人买的是未来现金流,而不是数据本身。信托财产的独立性要求原始主体真实转让收益权,不能保留随意撤回的权利,否则隔离效果会被击穿,合同里要写清不可撤销。若原始主体保留随时终止的权利,投资者会要求更高的风险溢价,融资成本反而上升。可撤销条款越宽,投资者要求的溢价越高。收益权转让合同需明确不可撤销,并在登记机构办理附记,第三人才能查到。
供水数据为什么能做底层资产?因为它稳定、可计量、有明确的使用场景。用水量按月产生,用户数与缴费记录可核验,基于这些数据可以开发征信辅助、能耗分析、管网优化等产品,收益能被测算。换成随机性强的数据,比如某次营销活动的用户行为数据,现金流就无法预测,信托结构也搭不起来。供水数据公益属性强,脱敏后主要反映用量规律,不涉及个人身份,合规门槛相对可控,这也是它被选为底层资产的原因之一。公益类数据做资产化,还要取得主管部门同意,明确数据用途不得偏离公共服务目标。用途偏离公共服务目标,授权可能被收回。原始数据若含用户户号、地址等字段,须先做去标识化并留存处理记录。
风险隔离是信托的另一层价值。数据原始主体把收益权委托出去,信托财产独立于原始主体的经营风险,即使企业 later 出现债务问题,这部分收益也不会被直接追索。对数据持有方来说,这既是融资,也是资产保护。资信树在评估此类项目时,会先确认原始数据权利是否清晰、收益权能否独立转让、有无第三方权利限制。评估收益权要看历史用量、缴费率、用户增长与价格政策,任何一项假设变化都会影响现金流,压力测试必须做,政策调价的影响尤其大。压力测试至少要覆盖用量下降两成、缴费率下滑一成、价格下调三种情形,看优先级收益能否覆盖。三种情形叠加测试,才看得出优先级是否安全。叠加测试见安全边际。现金流测算通常取近三年用量均值,再按保守情形下调一成做压力测试。
收益分配要写清三件事:谁优先、按什么比例、什么时点分配。常见结构是优先级与劣后级分层,原始主体保留一部分基础收益,超额部分按约定比例在投资人与受托人之间分配。分配时点通常与数据产品的结算周期挂钩,按月或按季,避免现金流错配。分配顺序通常先付信托费用与税费,再付优先级收益,剩余归劣后级,顺序写错会引发纠纷,水费结算周期要与分配节奏对齐。信托还要设信息披露机制,按季向受益人披露运营数据与分配情况,透明度不足会影响后续发行。按季披露运营与分配,投资者才敢续投。水费结算按季,信托分配也按季,节奏对齐,现金流才不会错配。信托费用包括受托人报酬、托管费与审计费,通常从信托财产中优先扣除。
信托不是万能解。数据信托的合规前提是数据来源合法、处理目的明确、个人信息已去标识化或取得授权,任何一环出问题,整个结构都会被质疑。资信树的经验是,先把数据合规做扎实,再谈金融结构,顺序反了,产品设计得再精巧也落不了地。先做合规与权属尽调,再谈结构设计,数据来源、授权范围、个人信息处理三项过关,信托才有落地基础,顺序反了产品再精巧也没用。结构设计之外,还要考虑税务,收益权转让与信托分配的税务处理不同,提前测算能省下真金白银。税务测算要区分转让与分配两个环节。转让与分配两个环节的税务处理不同,要分开测算。项目落地前要出具法律意见书,确认收益权可转让、无权利负担。法律意见书要确认原始授权未禁止收益权转让,否则结构不成立。