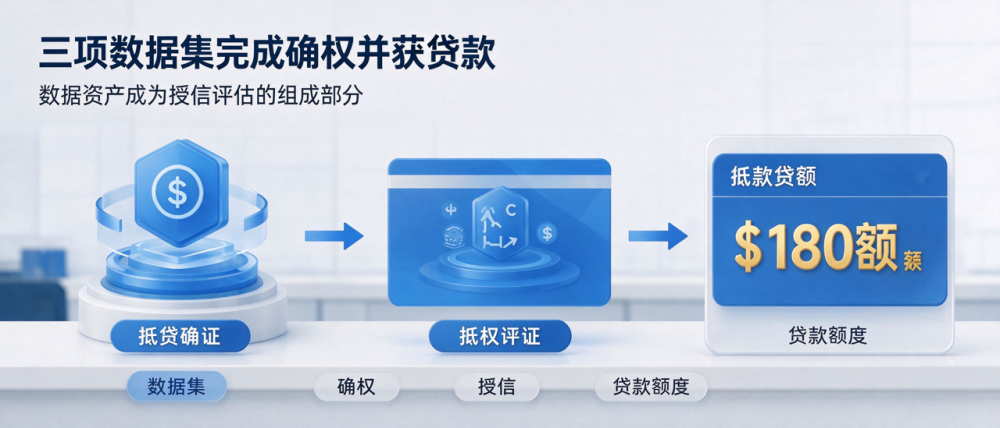
贵州以数据知识产权登记为制度抓手,探索出“确权—评估—入表—质押—放贷”的融资闭环。以中安科技集团为代表的工业企业,把生产经营中沉淀的销售订单数据集、生产工艺工序数据集、仓储供应链数据集三项数据知识产权打包,完成了从登记到获得贷款的完整流程。这条路对制造业企业尤其有参考价值。制造业数据分散在多套系统,汇聚时要先解决口径问题,同一张订单在销售系统与生产系统的编号往往对不上,映射关系要提前建好。映射关系建好后要固化到数据字典,换系统时才不用重来一遍,这是制造业数据资产化的基础工作。三项数据集在登记时要分别提交,每项标明字段范围与更新周期,不能打包成一个笼统的“生产数据”。三项数据集要分别登记,每项标明字段范围与更新周期,便于后续逐项质押。
第一步是确权。制造业的数据不像互联网平台那样天然集中,订单在ERP里、工艺参数在MES里、仓储记录在WMS里,分散在多个系统,权属也分散在不同部门。要登记,先要把数据汇聚成可描述的数据集,明确由哪个法人主体持有,再提交来源说明与合规承诺。这一步最耗时,通常占整个项目的一半时间。维护成本要从估值里扣掉,这才是净口径。评估机构还会看数据集的更新频率,按月更新的数据集比一次性快照更值钱,因为前者能持续支撑业务。更新频率高也意味着维护成本高,评估时要扣掉这部分支出,否则估值虚高,质押时银行会打折。评估机构还会扣掉后续维护成本,估值才是净口径,质押时银行也认这个数。贵州对数据知识产权登记证书设有效期,质押期内证书失效会直接影响授信。质押期间数据集须保持更新,停更三个月以上,银行可要求追加担保。证书有效期与质押期限要匹配,证书失效即触发提前还款条款。
第二步是评估。数据知识产权的价值评估不能只看数据量,要看它能不能支撑具体业务。订单数据集的价值在于客户结构与复购规律,工艺数据集的价值在于良率提升与能耗优化,仓储数据集的价值在于周转效率。评估机构会要求企业提供应用案例与收益测算,没有落地场景的数据集,评估价很难上去。成本归集要按项目建卡,把采集、清洗、标注的支出逐笔挂到具体数据集上,共用部分按工时或数据量分摊。共用部分的分摊方法一旦确定就要一贯执行,中途更换口径会让历年成本不可比,审计会追问原因。分摊口径中途换掉,历年成本就不可比了。入表时要把数据集与对应产品挂钩,没有产品支撑的数据集,经济利益流入难以论证。
第三步是入表。把数据资源确认为无形资产,需要成本归集、寿命判断与减值测试。制造业企业常犯的错误是把系统建设费整体计入,导致成本虚高、审计不认。正确做法是按项目拆分,只归集与特定数据集直接相关的采集、清洗、标注支出。银行对数据知识产权质押通常要求补充担保,常见做法是叠加知识产权组合质押或引入担保公司,单靠数据很难获批。担保成本通常占融资额的百分之一到三,企业测算融资成本时要把这部分算进去,别只看利率。担保成本占融资额一到三个百分点,算成本别漏。部分银行还要求原始数据不得为独家授权,否则处置时无人可接手。质押要在登记机构办理,未登记的不得对抗第三人。有些省市设数据资产融资风险补偿基金,银行放款后可按比例获补偿,敢做的项目因此变多。
第四步是质押。银行接受数据知识产权质押,核心看三件事:权利是否登记、价值是否有评估报告支撑、处置路径是否可行。数据不能像专利那样拍卖,所以银行通常要求补充担保或保险,单笔额度也不会太高,多在百万元级别。贷后管理不能松,数据集停更、权属变更、对外授权超范围,都会触发银行的风险预警,严重的要提前还款。贷后检查一般按季进行,企业要指定专人对接,报送不及时会被记为风险事件。授信额度通常按评估值的三到五成核定,追加担保后可上浮。贷款到期续作时,银行会重新评估数据集价值,若期间没有新增应用,额度通常下调。
第五步是放贷。贷款落地后,企业还要承担持续义务:按期付息、维持数据集的更新与合规、接受贷后检查。资信树在服务此类客户时,会提醒企业把数据资产纳入日常资产管理,而不是贷完款就束之高阁,因为一旦数据停止更新,评估价值就会迅速下滑。这条闭环真正稀缺的不是资金,而是把确权、评估、入表、质押串起来的服务能力,企业自己跑往往卡在部门协调上。服务能力稀缺,也是资信树这类机构的价值所在:把金融、会计、法律三套语言翻译成企业能执行的动作。把金融、会计、法律三套语言翻成可执行动作,正是专业服务机构的价值所在。