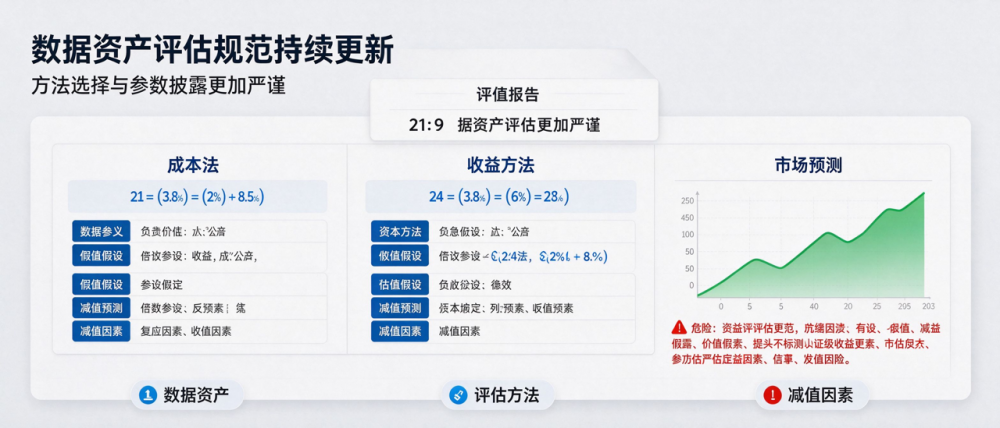
新版数据资产评估相关指引更新落地,进一步明确评估方法适用条件、评估参数选取、报告披露要求,改变过去评估模型随意、参数主观性强的局面。数据资产价值评估是入表、融资、交易、作价出资的前置环节,评估报告的严谨性,直接决定后续业务能否通过审计、交易所、银行审核。此前市场上评估方法五花八门,收益法、成本法、市场法选用没有统一标准,同类资产估值差距巨大。 成本法适合治理投入清晰、收益难以单独测算的内部自用数据;收益法适合能够独立产生稳定现金流、商业模式清晰的数据产品;市场法则需要有足够多可比交易案例,目前国内数据交易案例偏少,市场法适用场景有限。很多评估机构直接套用无形资产评估模板,忽略数据资产可复制、可共享、易贬值的独有特性,评估结果失真。
资信树配合评估机构开展数据资产评估配套支撑工作,负责前期数据资产盘点、权属核验、合规尽调,梳理资产收益预测依据、剩余使用期限、减值风险点,向评估机构提供客观基础材料,支撑评估机构选取适配的评估模型。同时资信树可以协助企业复核评估报告,校验参数逻辑,提前识别报告缺陷,降低审计问询风险。 监管对评估报告披露要求越来越细,需要写明数据来源、授权期限、合规风险、收益预测假设、减值触发条件,不能只给一个估值数字。不少企业因为评估假设过于乐观,收益预测没有业务合同支撑,被交易所、会计师问询,要求调整估值。
数据资产本身具备快速贬值特征,行业技术迭代、政策变化、授权到期,都会快速降低资产价值,评估过程必须把减值因素纳入考量,不能静态估值。部分时效性强的行情、客流数据,生命周期很短,估值逻辑和长期工业、供应链数据完全不同。
标准化评估体系的建立,是数据要素市场成熟的标志。资信树持续和资产评估机构协同,夯实评估前置基础服务,用扎实的权属、合规、业务材料支撑客观估值,让数据资产评估有据可依,为数据资产入表、融资、交易提供可信价值依据。