

2024年1月1日,财政部《企业数据资源相关会计处理暂行规定》(财会〔2023〕11号)正式施行,数据资产入表从"纸面规定"走向"实操阶段"。经过两年的试点探索,2026年的数据资产入表已经进入全面落地期。对于广大企业而言,这既是一次财务管理的变革,也是一次资产负债表重构的机遇。
一、入表政策的三年演进
回顾数据资产入表的政策路径,2022年12月"数据二十条"发布,首次确立了数据资源持有权、数据加工使用权、数据产品经营权"三权分置"的基本框架。2023年8月财政部发布暂行规定,明确了数据资源在会计报表中的列示方式——企业内部使用的数据资源可计入"无形资产",对外交易的数据资源可计入"存货"。2024年1月规定正式施行后,首批央企、国企开始尝试数据资产入表。
进入2025年,财政部进一步印发《数据资产全过程管理试点方案》,选取中央部门、地方国企和互联网企业开展全链条试点。2026年,随着《数据产权登记工作指引(试行)》正式发布、《信息技术 大数据 数据资产价值评估》国家标准实施,入表的制度配套已经基本完备。
二、入表对企业的真实价值
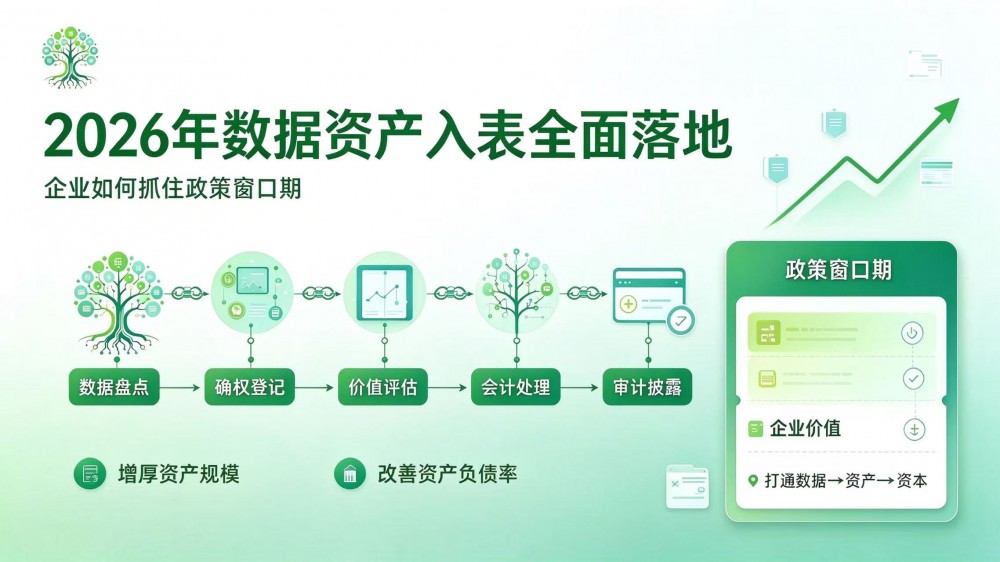
数据资产入表对企业的价值体现在三个层面。第一是资产负债表层面,长期"沉睡"在系统中的数据资源被确认为无形资产或存货,直接增厚企业资产规模,改善资产负债率。第二是利润表层面,数据产品对外销售形成收入,数据资产摊销计入成本,真实反映数据业务的盈利状况。第三是融资层面,已入表的数据资产可以作为质押物向银行申请贷款,打通"数据→资产→资本"的通道。
以一家年数据处理规模达PB级的央企为例,通过数据资产入表,其数据资源账面价值可能达到数亿元,直接降低资产负债率2-3个百分点。同时,数据产品对外交易产生的收入,可以在利润表中单独列示,向资本市场传递"数据业务正在变现"的积极信号。
三、入表的五个关键环节
数据资产入表不是简单的会计操作,而是一项系统工程。完整的入表流程包括五个环节:数据盘点、确权登记、价值评估、会计处理、审计披露。
数据盘点环节需要企业全面梳理业务系统中产生的数据资源,建立数据资源目录,明确哪些数据可以入表、哪些不能。确权登记环节需要按照"三权分置"原则,到国家数据局认可的登记机构办理产权登记,获得数据产权登记证书。价值评估环节需要选择成本法、收益法或市场法对数据资产进行估值,出具评估报告。会计处理环节需要按照企业会计准则,将数据资源在无形资产或存货科目中确认和计量。审计披露环节需要配合会计师事务所完成审计,并在财务报表附注中充分披露数据资产的相关信息。
四、中小企业的入表困境
与央企、国企相比,中小企业在数据资产入表方面面临更大的困难。首先,中小企业普遍缺乏专业的财务团队,对数据资产入表的政策理解不深,不知道自己有哪些数据资源可以入表。其次,传统咨询公司的入表服务报价动辄百万级,中小企业难以承担。第三,入表后的持续管理和交易运营需要技术系统支撑,中小企业自建系统成本过高。
这正是资信树人工智能科技(山东)有限公司推出"入表通"SaaS产品的初衷。入表通将数据资产入表的咨询流程产品化,通过标准化的模板、智能向导和自动报表,把客单价从百万级降到十万级甚至更低,让中小企业也能享受到数据资产入表的政策红利。
五、抓住2026年的窗口期
2026年是数据资产入表的关键窗口期。一方面,政策配套已经完备,产权登记、评估标准、会计处理都有了明确依据;另一方面,市场认知正在快速提升,率先完成入表的企业将在资本市场、融资能力和数据交易中占据先发优势。
资信树建议企业从三个方面着手:一是尽快开展数据资源盘点,摸清家底;二是选择有专业能力的服务商合作,避免走弯路;三是将数据资产入表纳入企业数字化转型的整体规划,不仅是财务操作,更是战略层面的资产布局。
数据资产入表不是一次短期的政策红利,而是数字经济时代企业资产结构的长期变革。先行者将在这场变革中获得超额回报。