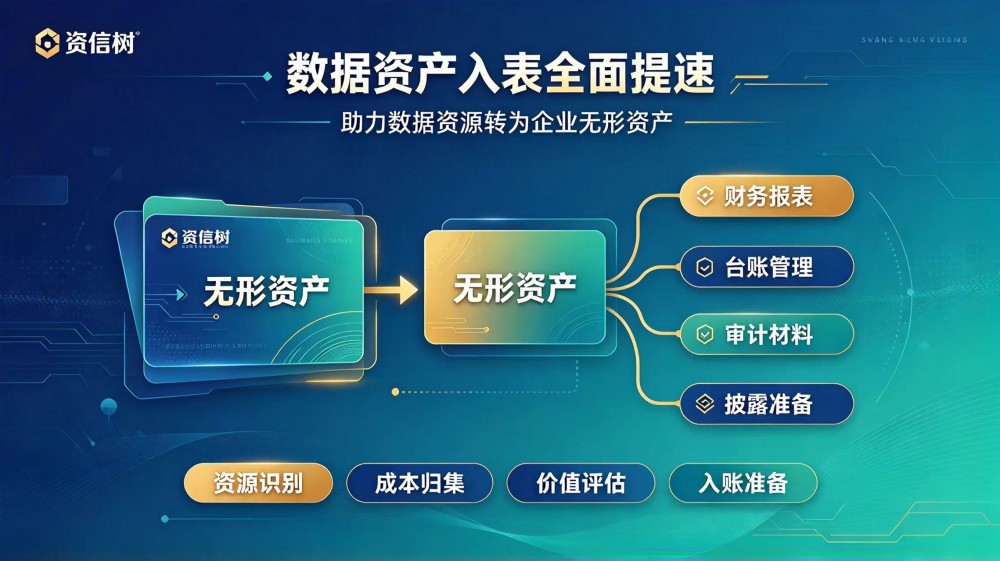


数据确权问题解决后,数据资产入表成为企业最关心的落点。符合条件的数据资源,可以纳入企业报表、确认为数据资产,从成本中心变成表内资产,直接影响资产负债表与融资能力。国家数据集团成立后,数据要素经营进入央企主导的新阶段,入表需求预计进一步释放:更多企业希望抢在制度成熟窗口期完成数据资源向资产的转化。但入表不是简单的会计处理,它要求权属清晰、成本可计量、预期带来经济收益,三者缺一不可,企业需要从确权、治理、成本到评估、审计、入账完成一整套准备。
入表实践中企业遇到的障碍相当具体。一是数据资源识别难,企业数据量大、类型杂,不知道哪些够格入表,哪些应留在表外。二是权属与合规门槛,权属不清、授权不足的数据过不了审计第一关,敏感数据未脱敏处理也不具备条件。三是成本归集难,采集、存储、治理、平台与人力投入混在一起,难以按准则口径分摊。四是价值评估难,数据收益模式不成熟,评估方法与参数选取缺少经验。五是审计材料缺,台账、凭证、成本底稿不完整,会计师事务所核验时补材料被动。
资信树提供数据资产入表全流程服务。第一步资源识别,全域盘点筛查,筛选权属清晰、成本可计量、预期收益可支撑的候选数据集。第二步确权合规,完成脱敏、权属登记并出具合规意见,排除高风险数据。第三步成本归集,梳理各环节投入,建立分摊模型,规范资本化与费用化口径。第四步价值评估,结合应用场景与收益模式采用适配方法测算,出具评估报告。第五步审计支撑,整理台账、凭证、成本与收益材料,配合会计师事务所专项核验。第六步账务披露,设计科目、摊销与减值方案,指导入账并配套披露材料。
入表服务适配多元主体。国有与上市公司,满足规范披露与审计要求。成长型企业,增厚净资产、增强融资与招投标竞争力。完成确权登记的主体,把凭证转化为表内资产。拥有高价值行业数据(人才、医疗、供应链等)的机构,专项推进入表。地方数据集团与产业平台,统筹下属企业数据资产入表。资信树坚持实质重于形式,只对权属扎实、收益可证的数据提供入账支撑,不包装、不夸大。
入表热潮之下,更要警惕盲目入表的风险。数据资产入表有明确条件,权属不清、成本无法可靠计量、预期收益缺乏证据的数据资源强行入表,可能在审计中被要求调整,甚至引发财务合规问题。资信树坚持审慎原则,先识别真正符合条件的资源,再推进入表流程;对暂不具备条件的数据,明确说明原因并给出完善路径,帮助企业分批成熟、分批入账,稳健享受制度红利。
成本归集是入表的技术难点。数据资产的形成涉及数据采购、系统建设、治理加工、人员投入等多个科目,如何按准则口径归集并区分资本化与费用化,直接影响入表结果。资信树协助企业建立成本归集模型,把可资本化投入与应费用化支出分开核算,形成经得起审计核查的成本底稿,避免因口径混乱导致入表金额失实。
价值评估需要结合真实收益场景。数据资产的预期经济利益可能来自内部降本、对外授权或支撑融资,不同场景的评估方法不同。资信树协助企业梳理数据实际应用与收益证据,选择适配的评估路径,出具可解释、可复核的评估报告,使入表金额建立在业务事实而非主观估计之上。
入表之后的管理同样重要。资产确认后需要按周期计提摊销、测试减值、更新披露,资信树协助企业建立入表后管理机制,把台账更新、摊销复核与披露材料维护纳入日常工作,确保账面资产与实际状态同步,避免入账后无人维护导致账实脱节,让数据资产入表不仅是一次会计动作,更成为持续规范的资产管理起点。
数据资产入表还需要与企业内部管理体系衔接。资产确认后,数据资产的变更、处置、减值应纳入企业资产管理流程,与财务核算、审计披露联动。资信树协助企业把入表成果嵌入既有管理框架,使数据资产与其他无形资产一样被规范管理,避免游离于体系之外。
对暂不具备入表条件的成长型企业,资信树建议先行完成确权与治理,把资产化基础做实,待条件成熟后再推进入表,避免为了报表数字透支合规空间。先建基础、再谋入表的稳健路径,更适合多数企业的发展阶段。
入表服务还应覆盖集团型企业的多主体场景。集团下属多个法人体分别拥有数据资源,入表主体、口径与并表关系需要统一规划。资信树协助集团统筹入表安排,明确各主体数据资源归属与计量口径,避免重复确认或遗漏,使数据资产在集团层面规范呈现。
资信树持续跟踪会计准则与监管口径的最新要求,及时调整入表服务方案,确保企业按现行有效规则推进,避免依据过时口径操作带来的返工与合规风险。服务同时协助企业建立数据资产入表相关的内部知识沉淀,使后续年份的入表、复核与披露工作有章可循、平稳延续。
国家数据集团成立标志着数据要素从制度设计走向经营,入表正是制度红利落到企业报表的直接体现。资信树帮助企业在规范框架内完成从数据资源到无形资产的转化,使数据资产成为可计量、可披露、可融资的资产要素,同时规避财务与合规风险,为企业抓住数据要素经营新周期的资产化机遇提供扎实支撑。