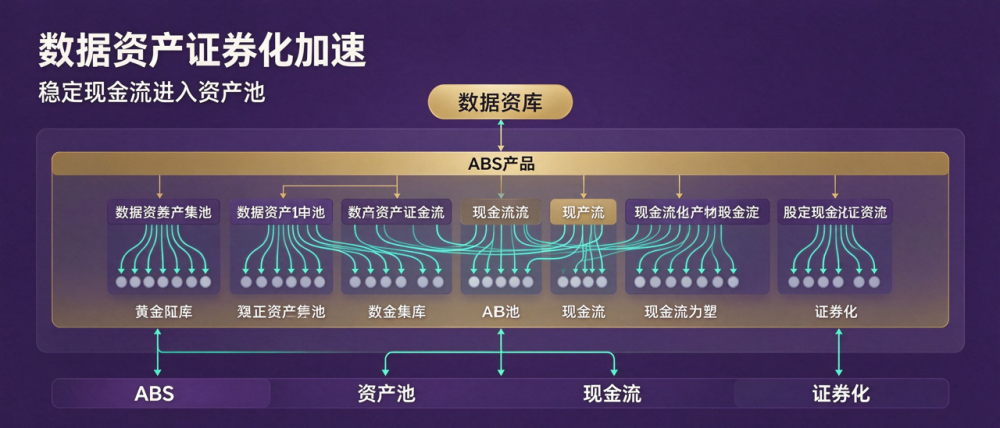


2025年4月,首单以“数据资产”标注的资产支持专项计划“平安-如皋1期”在深交所设立;2025年全年共有11单数据资产ABS发行落地,发行规模合计45.9亿元。2026年5月,全国首单纯数据资产ABS正式落地,发行规模5.32亿元,加权票面成本2.29%,由金融街证券担任计划管理人;陕西建工物流集团的“华鑫—鑫欣—数据资产1期”则早在2025年9月就在深交所挂牌。45.9亿元的年度发行规模,放在整个ABS市场里占比很小,但信号意义明显:数据相关现金流第一次被标准化、被评级、被机构投资者接受。11单项目的底层资产集中在公用事业与园区服务,说明可证券化的不是“数据本身”,而是数据支撑的收费权。机构投资者参与数据资产ABS,通常要求较高的优先级或外部增信,纯数据现金流的吸引力仍有限。优先级分层与外部担保的组合,决定了发行能否获得投资级定价。
证券化和质押不是一回事。质押是把数据作为担保物换取贷款,证券化是把数据产生的现金流打包成可在交易所流通的标准化产品;前者看资产,后者看现金流。底层资产通常是停车收费、供水供热、公交票款、园区服务等具有稳定收费机制的数据相关收益权。首单纯数据资产ABS的5.32亿元与2.29%加权票面成本,说明市场对优质主体的数据资产项目给出了接近投资级的定价。但要注意,这个成本水平包含了主体增信与差额补足,若剥离增信,纯数据现金流的风险溢价会明显更高。票面成本低,反映的是主体信用与结构设计,而不是数据资产本身的风险水平。低票面成本是多重增信叠加的结果,不能简单理解为数据资产的风险溢价低。
能发出来的项目有几个共性:现金流可预测且有历史数据支撑;原始权益人信用良好,能提供差额补足或担保增信;数据权属与收益权经过登记与法律意见确认;信息披露充分,评级机构能给出可接受的评级。发行流程比质押复杂得多。需要完成资产筛选与法律尽调、现金流测算与压力测试、评级沟通、交易所审核、信息披露文件准备,每一环都要证明数据权属清晰、收益可分离、现金流可预测。周期通常以月计,成本也不低。发行成本包括承销、评级、法律、评估、信息披露等,规模小的项目往往不经济。发行成本占比在中小规模项目里可能超过百分之十,需要提前测算。
风险也集中在这几处。底层现金流依赖运营主体的持续经营,数据只是载体,运营一旦下滑,偿付就受影响;数据资产的法律属性仍在演进,处置路径不清晰,一旦违约,投资者回收难度大;此外,ABS对规模有门槛,小额数据资产难以覆盖发行成本。投资者关注的不是“数据”这个标签,而是三件事:底层现金流是否稳定、原始权益人是否会持续运营、违约时能否处置。数据资产的特殊性在于难以独立变现,所以结构化设计里往往加入差额支付承诺、担保或优先/次级分层。结构化设计里常见优先次级分层,次级部分由原始权益人持有,起到风险缓冲作用。次级比例通常按压力测试结果确定,现金流波动越大,次级越厚。
对企业的意义是打开了一条新融资渠道,但可复制性有限。5.32亿元的规模、2.29%的票面成本,背后是优质主体与成熟现金流,多数中小企业难以直接套用;更现实的路径是先做质押融资,把数据和现金流跑顺,再考虑证券化。对想复制这条路的企业,先做可行性判断:底层收入是否有5年以上稳定记录、是否有明确的收费机制、数据权属能否与收益权分离、规模是否够覆盖发行成本。四项里缺两项以上,就不适合走ABS,质押或信用贷更现实。可行性判断可以用一张表打分:现金流稳定性、权属清晰度、规模、增信强度,四项加权。打分表可以量化为权重,避免凭感觉判断项目可行性。
资信树认为,数据资产证券化是数据要素金融属性的高阶形态,考验的不是讲故事的能力,而是把现金流做实的能力。对发起主体,先问底层收入能不能持续五年,再问要不要发;对投资者,看的是运营与增信,不是数据的概念;对服务方,ABS的合规、评估与信息披露,是门槛最高也最值钱的一段服务。从市场发育角度,数据资产ABS需要基础设施:统一的登记与评估标准、可比的评级方法、清晰的处置规则、成熟的信息披露模板。这些到位后,发行成本会下降,参与者会增多,数据资产的金融属性才算真正被激活。基础设施完善后,数据资产ABS才可能从个案创新变成常规融资工具,这需要时间。从个案到常规,还需要监管明确数据资产ABS的准入与披露要求。