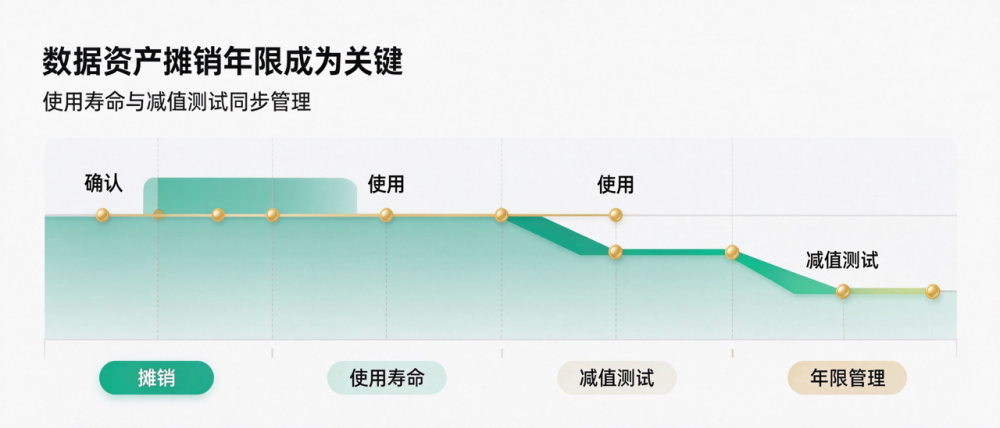


数据资源确认为无形资产后,要面对的第一个会计问题是摊销。使用寿命有限的数据资产,要在预计使用年限内系统摊销;使用寿命不确定的,不摊销,但无论是否存在减值迹象,至少每年年度终了要做一次减值测试。这一条在财政部等四部门2025年年报通知里被再次强调。摊销的起点是“达到预定用途”,这一点常被忽视。系统上线、数据可用、业务开始使用,才算达到用途;若只是完成采集、尚未接入业务,就不能开始摊销,也不应确认无形资产。起点错了,摊销金额与利润都会被扭曲。达到用途的判断要有内部文件支撑,比如上线审批、业务部门确认,不能只凭财务口径。上线审批文件要由业务与IT共同签署,单方确认在审计时说服力不足。达到用途的时点应在账簿中留痕,便于日后复核与解释。
年限怎么定,没有统一答案,但有判断依据:数据的更新频率、应用场景的生命周期、支撑业务的合同期限、技术替代的速度、法规与合规要求的变化。更新越快的数据,经济寿命越短;场景越依赖特定业务,寿命越受业务周期约束。寿命假设要留下书面依据。企业应在入表时记录判断过程:数据更新周期多长、支撑的业务合同几年、同类数据在行业内的平均生命周期、技术替代的速度如何。没有依据的年限,在审计时会被质疑,也可能被要求调整。寿命依据应随业务变化更新,合同续签、场景扩展都可能延长寿命,需要重新评估。寿命变更属于会计估计变更,需披露变更原因与对当期损益的影响。寿命假设一旦变更,需同步调整摊销计划与税会差异测算。
加速摊销是另一个选项。对技术迭代快、前期收益集中的数据资产,直线摊销可能高估后期价值,采用加速摊销更贴近经济利益的消耗方式;但能否适用要看证据与一致性,不能随利润需要调整。行业实践与税法规定之间还存在落差。会计上不少企业按3到5年摊销,匹配数据快速迭代的现实;企业所得税则规定无形资产最低按10年摊销,两者形成税会差异,需要确认递延所得税,也会影响当期利润与现金流表现。对数据集合而非单一数据集的管理,是摊销实务的难点。企业往往把多个数据集打包成一个资产组,摊销时无法反映各数据集的差异;更合理的做法是按数据集或数据产品分别核算,至少对重要数据集单独设账。重要数据集单独设账,才能在减值时精准定位,避免一次性大额计提冲击利润。单独设账的工作量不小,可以先从金额最大的前几个数据集做起。分批设账可以先覆盖金额占比八成以上的数据集,性价比最高。
减值迹象需要企业主动识别:商业合同迟迟未落地、数据质量下降或覆盖度不足、原有应用场景被替代、法规变化导致使用受限、市场价格大幅下行。出现迹象就要测试可收回金额,计提减值,账面价值随之下调。减值测试要有触发机制,而不是等到年末。合同终止、客户流失、数据源断供、监管新规限制使用、技术路线被替代,都是明确的迹象;一旦出现,就应及时测试,必要时在中期报告中反映,而不是压到年报。中期测试的记录要留存,监管问询时能说明判断过程,比年末补做更有说服力。中期测试可以与季度经营分析会结合,及时发现问题。
日常管理要把摊销做成动态动作。建立数据资产台账,按数据集记录成本、开始使用时间、预计寿命、摊销方法、减值记录;每年盘点一次,更新寿命假设;对停止使用或淘汰的数据集及时清理,避免长期挂账。摊销政策还要与业务考核衔接。若业务部门把数据资产当成“免费资源”,不承担摊销成本,就会过度开发、重复采集;把摊销计入业务单元的成本,才能让数据投入产出有真实的约束,也才能判断哪些数据集该继续维护、哪些该淘汰。把摊销计入业务成本,需要对内部转移定价有共识,否则业务部门会抵触。内部转移定价可以参考市场同类数据服务的价格,避免争议。内部定价机制建立前,可先在试点业务单元推行,再逐步推开。
资信树认为,摊销与减值才是数据资产管理的“日常”,入表只是“开幕”。对企业,寿命假设要有业务依据,别为了利润好看把年限拉长;对审计与评估机构,摊销方法的合理性是必查项;对服务方,数据资产台账系统与年度盘点服务,会成为长期需求。从报表使用者的角度,摊销与减值信息比入表金额更有价值。它告诉投资者这份数据资产还能用几年、是否在贬值、企业的数据更新能力如何。披露越细,数据资产的可信度越高;只披露总额,反而容易引发质疑。披露细化到寿命区间与方法,能帮助投资者判断资产质量,也能减少事后争议。披露模板可以参考无形资产附注,增加数据集名称、寿命区间与摊销方法三栏。