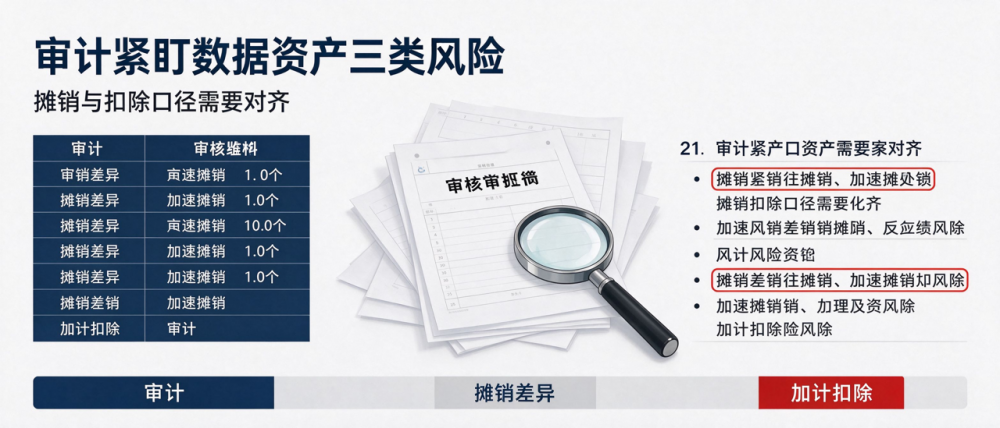


江苏省注册会计师协会发布的《数据资源入表专项审计专家提示》,把数据资源审计的风险点列得很具体:数据资源无形资产摊销年限与企业所得税规定的无形资产最低10年摊销会产生税会差异;技术快速迭代可能影响数据资产的实际使用寿命,是否适用加速摊销法需要判断;与数据资源相关的外购、开发、加工处理、折旧及摊销等开发支出,是否符合研发费用加计扣除条件,也要逐项核验。专项审计提示的价值,在于把“会计判断”落成了“可核查的程序”。审计师会索取数据集清单、成本归集底稿、权属证明、商业合同、系统上线记录、收入分摊表,逐项核对;缺少任何一项,都可能被列为关键审计事项。审计程序里,实地查看系统与抽样核对数据质量,正在成为数据资产审计的常规动作。抽样核对要覆盖数据完整性、准确性、更新及时性,这些直接关系资产的实际效用。
更直接的警告来自财政部《2025年度企业会计准则实施情况分析报告》。报告指出,有的企业在无法提供充分证据证明数据资源能够为企业带来未来经济利益的情况下,仍将数据资源确认为无形资产;有的企业把计划用于对客户提供服务的数据资源确认为无形资产后,长期未能成功签署任何商业合同,未产生任何经济利益流入,商业化进程明显受阻,说明初始确认时对经济利益流入的论证可能存在缺陷。税会差异是容易被低估的成本。会计按5年摊销、税务按10年扣除,前五年会计利润低于税务口径,形成可抵扣暂时性差异,要确认递延所得税资产;若企业没有测算,报表与纳税申报就会出现缺口,汇算清缴时被要求补正。递延所得税的确认要有测算表,税率变化、摊销年限调整都会影响金额,不能凭经验估计。测算表应包含会计与税务两套摊销计划,逐年对比差异,形成底稿。
审计实质上只问三句话:能不能控制,能不能带来收益,成本能不能可靠计量。控制看权属与登记,收益看合同、订单、内部应用记录,成本看归集台账与分摊依据。三句话里任何一句答不上来,审计师都可能要求调整甚至取消确认。研发费用加计扣除的边界也要划清。数据资源相关的开发支出,若符合研发活动定义、形成成果并有辅助账,可以享受加计扣除;但若只是常规的数据清洗、标注、系统运维,不属于研发活动,不能加计。混在一起申报,税务风险很高。研发辅助账要按项目设置,人员工时、材料、外包费用分别归集,才能支撑加计扣除。辅助账要与财务账勾稽,人员工时还要有考勤或项目系统支撑。
实务中的高频问题有几类:把整套系统建设成本整体资本化,却不区分哪些是数据治理、哪些是通用IT投入;把日常数据采购当成资产,忽略了使用期限与更新频率;摊销年限拍脑袋定,既不匹配业务生命周期,也不做税会差异测算;披露只写金额,不写数据集名称、用途与寿命假设。审计师还会关注确认时点。数据资产何时达到“可使用状态”,决定了资本化停止、摊销开始的时点;有的企业项目已上线但未验收,有的验收了却未投入使用,时点判断不同,当期利润差别明显。确认时点的证据包括验收报告、上线通知、业务使用记录,缺一项就可能被质疑提前资本化。验收报告与上线通知要归档,作为确认时点与摊销起点的双重证据。
后果不只是调账。审计调整会直接影响利润与净资产,严重时可能触发非标意见;监管问询会要求补充说明,影响再融资与估值;对国企,还可能被追问投入产出与资产真实性。入表本是为了改善报表,做不好反而成了负担。对已经出现问题的企业,补救路径是主动调整而不是硬扛。与审计师沟通,对不满足条件的部分取消确认、转回费用,虽然影响当期利润,但避免了非标意见与监管处罚;拖延到年报披露前才处理,代价更大。主动调整虽然痛,但比事后被出具非标意见、影响融资的代价小得多。主动调整时应同步评估对融资条款的影响,提前与银行沟通。
资信树认为,数据资产入表是一场“证据战”,不是“科目战”。对企业,先把三类证据备齐——权属登记、商业合同、成本台账,再让审计进场;对审计机构,数据资源的特殊性要求更细的职业判断,不能套用传统无形资产的模板;对服务方,帮客户做入表前的“预审计”,比事后补救便宜得多。从行业角度,数据资产审计正在形成新的专业能力。传统无形资产审计关注权属、寿命、减值,数据资产还要关注合规(个人信息、数据安全)、技术(系统与数据质量)、业务(场景与收入)。跨专业协作会成为审计机构的标配。跨专业协作意味着审计机构要引入数据治理与合规专家,这对中小所是明显的能力门槛。跨专业协作的成本会上升,但对数据资产这类新科目,专业判断的价值更高。