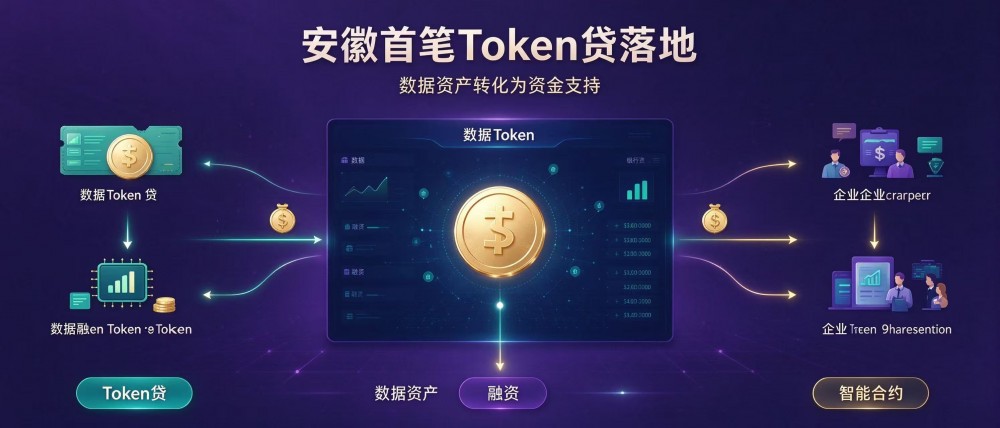


安徽首笔"Token贷"业务正式落地,实现了"以算力词元换信用、以产业数据换资金"的新型科创融资突破,为轻资产科创企业授信评价体系重构提供了安徽实践。当算力消耗与产业数据成为授信依据,科创融资的逻辑正在被重新定义。"Token贷"模式的推广,还将带动科创金融产品的体系化创新。以算力、数据、知识产权等新型资产为授信基础的金融产品加快探索,科创金融产品体系更加丰富;金融机构对科创企业的服务能力提升,科创企业融资选择的多样性显著增强。Token贷等数字信用融资模式的发展,还将推动数据要素在金融领域的价值确认。数据资产、算力资产等数字要素在信用评价中的权重提升,数据要素的金融价值获得制度化确认;数据要素与金融体系的深度融合,将重塑科创金融的运行逻辑,数据驱动的金融服务体系加快形成。
"Token贷"的创新之处,在于改变了科创企业的授信评价基础。传统银行授信看重抵押物与财务报表,而轻资产科创企业往往缺乏有形抵押,融资处处受限;Token贷将企业的算力使用量、数据资产等新型要素纳入授信评价,让"看不见"的数字资产转化为"摸得着"的信贷信用。从征信体系建设看,Token贷还将推动数字信用基础设施的完善。算力使用、数据流通等数字足迹数据的采集、整合与利用,需要信用基础设施支撑;数字信用体系的建设,将为更多新型融资模式提供基础条件,轻资产企业的信用评价更加全面。从数据资产化路径看,Token贷等模式还将促进科创企业数据资产的规范化管理。企业为获得融资,将更加重视数据资产的记录、评估与合规管理;数据资产管理的规范化,将提升科创企业数据资产的可信度与价值,数据资产化的微观基础更加扎实。
以算力词元换信用,体现了对AI产业特征的精准把握。人工智能企业的核心竞争力在于模型能力与算力投入,算力消耗数据真实反映了企业的研发活跃度与技术实力;将算力词元作为授信参考,金融机构可以更准确地评估AI企业的经营状况,信贷支持与产业发展需求更加匹配。科创企业的数据管理能力,还将在新型融资中获得增值。数据资产完整、数据治理规范的企业,更容易获得金融机构认可;科创企业将更加重视数据资产的积累与合规管理,数据要素的规范管理与企业融资能力形成正向关联。金融科技企业的参与,还将丰富数字信用融资的产品与服务。金融科技公司在数据征信、智能风控等领域的技术能力,将赋能银行等金融机构创新产品;金融科技与金融机构的协同,将提升数字信用融资的服务效率与覆盖面,科创金融的科技含量显著提升。
安徽率先落地Token贷,与其科创金融改革试点的基础密切相关。安徽近年来大力推动科技创新与金融创新融合,合肥的科创金融生态全国闻名;Token贷的落地,进一步丰富了科创金融产品体系,为全国科创企业融资模式创新提供了可借鉴的样本。从区域金融生态看,安徽的实践还将带动科创金融改革深化。Token贷落地丰富了合肥科创金融改革试验的内容,金融与科技的融合更加深入;安徽科创金融模式的探索,将为全国科创金融改革提供经验,科创企业融资难题的破解路径更加清晰。从监管创新看,数字信用融资的探索还将推动金融监管的适应性调整。新型融资模式的监管框架需要在创新与风险防控间平衡;包容审慎的监管环境,将为数字信用融资提供发展空间,科创金融创新的制度环境更加友好。
资信树认为,"Token贷"等新型融资模式,将破解科创企业融资难题。科创企业应重视算力、数据等新型资产的积累与合规管理,为新型融资创造条件;金融机构则应深化对数字资产的理解,创新授信评价模型与风控体系,在科创金融新蓝海中赢得先机。资信树建议科创企业重视算力、数据等新型资产的积累与记录,规范数据资产管理,为新型融资创造条件;金融机构应深入研究数字资产的信用价值,创新授信评价模型,在科创金融创新中实现风险与收益的平衡。资信树建议科创企业完善数字资产的记录与管理制度,积累可信的数字信用资产;金融机构应联合金融科技公司,创新数字信用评价模型与融资产品,在支持科技创新的同时实现风险可控的可持续发展,让数据信用照亮科创之路,安徽经验值得借鉴,加速复制推广。
当数据与算力成为信用,融资的天平开始向创新倾斜。安徽Token贷的落地,为轻资产科创企业打开了融资新通道,数据要素的金融价值正在被越来越多地看见与利用。